НДС при полной гибели застрахованного имущества в ОАЭ: кто и что начисляет, когда списанный актив переходит страховщику
Если страховщик признал вашу машину или оборудование полной гибелью и в рамках урегулирования убытка забирает актив себе, НДС на эту передачу вы не начисляете. FTA Directive No. 6 of 2026 прямо говорит, что такая передача не является поставкой товаров, при условии что вы не получаете за неё ничего сверх страхового возмещения. Если страховщик потом продаст остатки, это будет уже его собственная поставка.
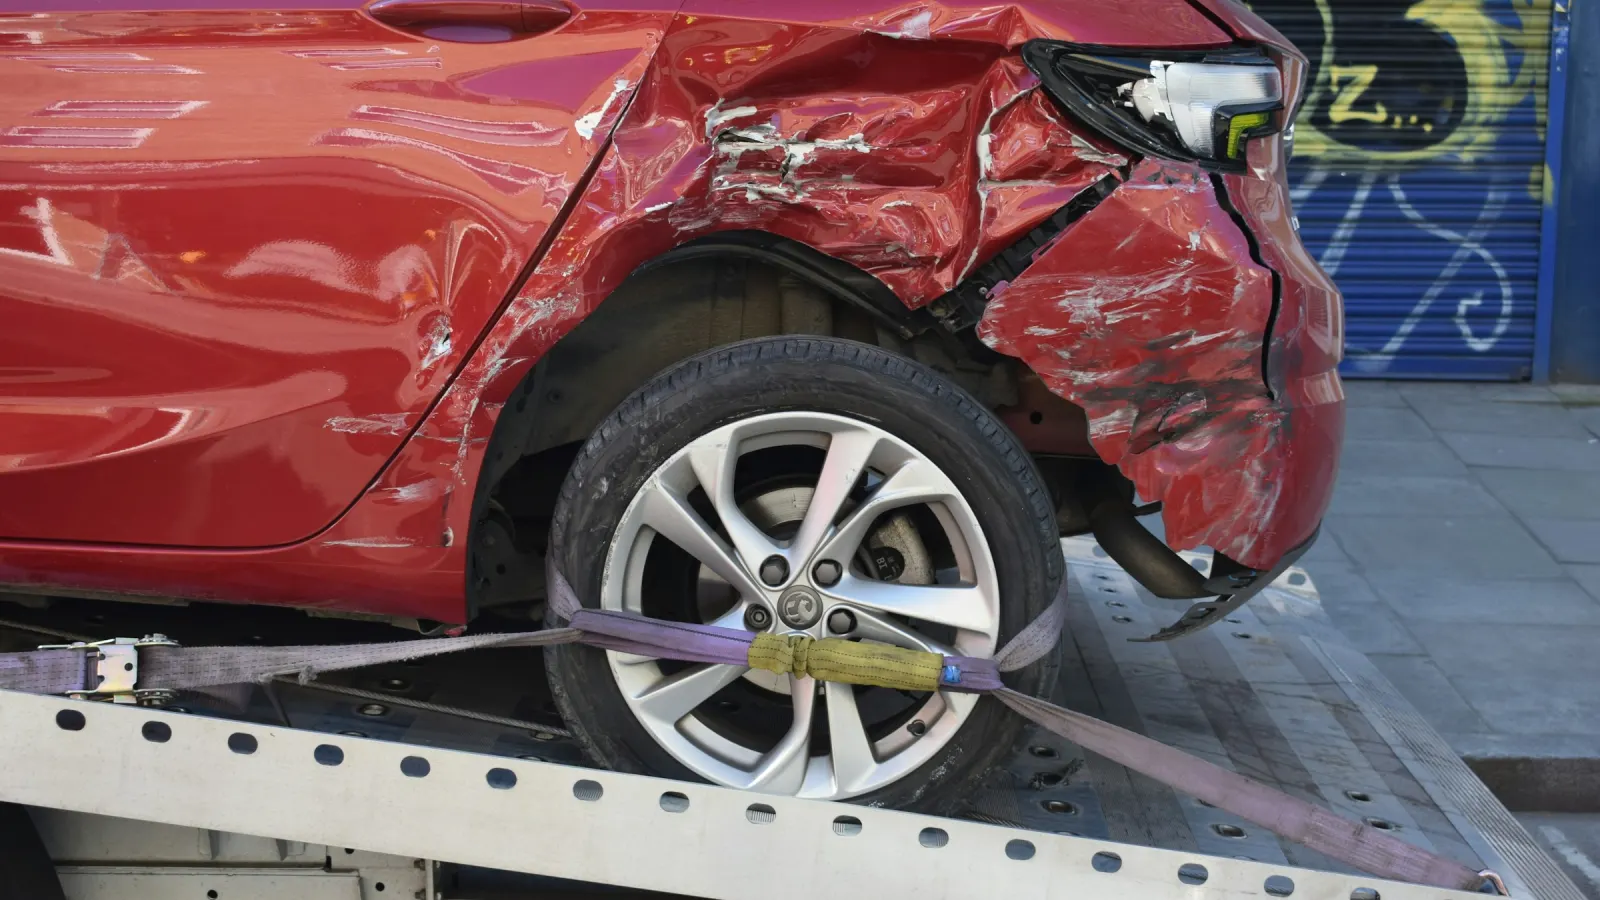
Фургон из вашего автопарка сильно пострадал в аварии. Страховщик осматривает его, решает, что ремонтировать нет смысла, выплачивает возмещение и забирает фургон. Право собственности переходит от вашей компании к страховщику. Для НДС вопрос в том, считается ли эта передача продажей товара, на которую ваша компания должна начислить НДС.
18 ноября 2026 года Федеральная налоговая служба (FTA) ответила на этот вопрос. Directive on Tax Transactions No. 6 of 2026 on Value Added Tax посвящена одной ситуации: передаче застрахованного актива страховщику при полной гибели. В ней семь коротких пунктов. Ниже мы разбираем их по порядку, а затем применяем к списанному автомобилю и к единице оборудования.
FTA Directive No. 6 of 2026 является указанием FTA, которое определяет порядок НДС в случае, когда застрахованный актив признан полной гибелью и право собственности на него переходит от страхователя к страховщику в рамках урегулирования страхового требования. Оно адресовано обеим сторонам: бизнесу, которому принадлежал актив, и страховщику, который его забирает. Собственной даты вступления в силу в тексте нет; последний пункт говорит, что директива будет опубликована в Официальном вестнике (Official Gazette).
Что считается полной гибелью
Полная гибель, по формулировке директивы, наступает, когда застрахованный актив «невозможно отремонтировать экономически целесообразно или безопасно». Достаточно одного из двух оснований. Ремонт может стоить больше самого актива, а может быть так, что формально починить его можно, но эксплуатировать после этого небезопасно.
Директива применяется, когда одновременно выполняются два условия:
- актив признан полной гибелью по одному из этих оснований;
- право собственности переходит от страхователя к страховщику в рамках урегулирования страхового требования.
Под неё не попадает страховой случай с ремонтом, когда актив остаётся у вас, и списание, при котором страховщик выплачивает возмещение и оставляет остатки вам: ни в том, ни в другом случае собственность к страховщику не переходит. Продажа актива кому-то, кроме страховщика, тоже остаётся за рамками директивы.
Текст говорит о любом застрахованном активе. Чаще всего речь идёт о легковых и грузовых машинах, но погрузчик или производственная линия, списанные по договору страхования имущества, подпадают под правило точно так же.
Является ли передача актива страховщику поставкой?
Нет, если передача не происходит в обмен на отдельное встречное предоставление, не зависящее от страхового возмещения. Согласно пункту 1 директивы, когда актив признан полной гибелью и право собственности на него переходит к страховщику в рамках урегулирования убытка, такая передача не считается поставкой товаров для целей НДС, и начислять НДС не нужно.
Правило действует для передачи, которая входит в урегулирование убытка и ничего больше. Если страховщик дополнительно платит вам отдельную сумму за остатки, согласованную вне страхового требования и сверх возмещения, условие пункта 1 не выполняется. Как в этом случае облагать сделку, директива не говорит; она определяет только, когда действует её собственное правило. Прежде чем подписывать подобное соглашение, обсудите его с налоговым консультантом.
Для страхователя передача актива не отражается в декларации по НДС как продажа. Про счета-фактуры директива ничего не говорит. Однако налоговый счёт-фактура оформляет поставку, а здесь FTA прямо говорит, что поставки нет, поэтому налоговый счёт-фактуру страховщику за передачу актива вы не выставляете.
Является ли страховая выплата оплатой за актив?
Нет. Пункт 2 говорит, что сумма, которую страховщик выплачивает страхователю в качестве возмещения застрахованного убытка по договору страхования, не является встречным предоставлением за передачу права собственности на актив. Пункт 3 добавляет, что стоимость, которую страховщик определяет для оценки убытка или расчёта возмещения, встречным предоставлением тоже не считается.
Обычно страховщик оценивает актив на момент непосредственно перед убытком, выплачивает примерно эту сумму и забирает актив. При поверхностном прочтении это похоже на покупку по рыночной цене. Пункты 2 и 3 исключают такое прочтение: выплата возмещает убыток по полису, а оценка страховщика нужна, чтобы этот убыток измерить. Ни то, ни другое не является ценой остатков.
Поэтому размер выплаты значения не имеет. Выплатит ли страховщик полную страховую стоимость или меньшую сумму за вычетом франшизы, передача актива остаётся вне НДС, пока вы не получаете ничего отдельно от возмещения.
Снятие с учёта и документы ответа не меняют
Полная гибель влечёт формальности. Автомобиль нужно снять с учёта в дорожной полиции, право собственности нужно переоформить, а страховщик может запросить отказ от претензий или другие юридические документы до выплаты.
По пункту 4 ничто из этого на порядок налогообложения не влияет. Правило пункта 1 не меняется из-за административных, регуляторных или правовых процедур, необходимых для урегулирования требования или передачи собственности страховщику, и директива прямо называет среди них снятие актива с учёта в компетентном органе.
Эти шаги могут выглядеть как доказательства продажи. Подписанный акт передачи, аннулированное свидетельство о регистрации или смена владельца в государственной системе фиксируют смену собственника. FTA рассматривает их как часть урегулирования убытка, и передача остаётся вне НДС.
Когда страховщик продаёт остатки
Страховщик редко оставляет остатки себе. Он продаёт их на запчасти или в лом, выставляет на аукцион или передаёт покупателю годных остатков.
Этот второй шаг регулирует пункт 5. После того как актив перешёл к страховщику, любая его продажа или передача другому лицу является поставкой товаров со стороны страховщика. Порядок НДС по ней определяется общими правилами закона об НДС и Исполнительного регламента, без каких-либо особых послаблений из директивы.
Таким образом, директива делит цепочку на две части:
| Шаг | Кто передаёт | Поставка для НДС? | Норма |
|---|---|---|---|
| Актив переходит к страховщику в рамках урегулирования убытка | Страхователь | Нет, если нет отдельного встречного предоставления | Пункты с 1 по 4 |
| Страховщик продаёт или передаёт остатки другому лицу | Страховщик | Да, поставка товаров страховщиком | Пункт 5, общие правила НДС |
НДС при продаже остатков касается страховщика и к бывшему владельцу актива не возвращается. Если вы как дилер или покупатель лома покупаете годные остатки у страховщиков, вы покупаете их у страховщика по обычным правилам. Если речь идёт о металлоломе и обе стороны зарегистрированы по НДС, к такой продаже может применяться внутренний механизм обратного начисления, описанный в нашем руководстве по обратному начислению, нулевой ставке и освобождению (на английском).
Какие документы хранят обе стороны
Пункт 6 возлагает одну и ту же обязанность на страхователя и на страховщика: каждый хранит документы и записи, подтверждающие признание актива полной гибелью и урегулирование страхового требования.
Перечня документов директива не даёт. Для страхователя разумно держать в досье:
- письменное решение страховщика о признании актива полной гибелью;
- письмо или соглашение об урегулировании убытка и подтверждение выплаты;
- документ о передаче права собственности страховщику;
- документ о снятии с учёта или аннулировании регистрации, если актив был зарегистрирован;
- переписку, из которой видно, что за актив не платили ничего сверх возмещения.
Если FTA спросит, выполнено ли условие пункта 1, документы об урегулировании и будут вашим доказательством. Храните это досье вместе с остальными записями по НДС в течение обычного срока хранения, о котором рассказывает наше руководство по требованиям к бухгалтерскому учёту и хранению записей в ОАЭ.
Примеры: автомобиль из автопарка и оборудование
Два примера ниже опираются только на текст директивы. В них нет сумм, потому что порядок налогообложения от суммы не зависит.
Автомобиль из автопарка
Логистическая компания, зарегистрированная по НДС, страхует свои развозные машины. Одна из них попадает в аварию, и страховщик признаёт её полной гибелью, потому что ремонт обойдётся дороже самой машины. Страховщик выплачивает возмещение по полису, компания снимает машину с учёта в дорожной полиции и передаёт её страховщику. Кроме возмещения, компания ничего не получает.
- Передача машины не является поставкой товаров (пункт 1), поэтому компания не начисляет НДС и не выставляет за неё налоговый счёт-фактуру.
- Выплата не является встречным предоставлением за машину (пункт 2), как и её оценка страховщиком (пункт 3).
- Снятие с учёта и подписанный акт передачи этого не меняют (пункт 4).
- Позже страховщик продаёт машину на аукционе годных остатков. Эта продажа является его собственной поставкой товаров по общим правилам (пункт 5).
- Компания и страховщик каждый хранят решение о полной гибели и документы об урегулировании (пункт 6).
Станок с дополнительной выплатой
Станок производителя повреждён при пожаре. Аджастер страховщика приходит к выводу, что безопасно восстановить его нельзя, страховщик урегулирует требование по договору страхования имущества как полную гибель и забирает станок. Кроме того, он предлагает за станок дополнительную сумму, согласованную отдельно и вне страхового требования.
Эта дополнительная сумма является отдельным встречным предоставлением, не зависящим от страхового возмещения, поэтому условие пункта 1 для этой сделки не выполняется, и директива её налогообложение не определяет. Производителю не стоит опираться здесь на пункт 1; позицию нужно проверить с налоговым консультантом до подписания. Если бы страховщик просто урегулировал убыток и забрал станок, передача осталась бы вне НДС, как и в случае с машиной.
Место директивы в вашей работе с НДС
Регистрацию и подачу деклараций директива не меняет. Она отвечает на один вопрос, который возникает при полной гибели, и для страхователя ответ обычно такой: по передаче актива отражать нечего. Общие правила собраны в нашем руководстве по регистрации по НДС и подаче деклараций в ОАЭ, а сама декларация разобрана в материале о том, как подать декларацию по НДС в ОАЭ (на английском).
Чем поможет QuickTax
Мы проверяем урегулирование полной гибели на соответствие условию FTA, храним решение и документы об урегулировании в вашем досье по НДС и следим, чтобы передача списанного актива не попала в декларацию по НДС.
Узнайте, как работает наш бухгалтерский и налоговый сервис →
Материал носит справочный характер и не является налоговой консультацией. FTA Directive No. 6 of 2026 выпущена 18 ноября 2026 года и собственной даты вступления в силу не содержит. Всегда сверяйтесь с актуальными требованиями на официальном ресурсе FTA.
Что это значит для вас
FTA Directive No. 6 of 2026 закрывает вопрос НДС при полной гибели. Три вещи, которые стоит проверить, когда такой случай возникает:
НДС на передачу не начисляется
Когда страховщик забирает списанный актив в рамках урегулирования убытка, вы не начисляете НДС и не выставляете счёт-фактуру за передачу.
Следите за отдельными выплатами
Правило действует, только если вы не получаете ничего сверх страхового возмещения. Дополнительная сумма за остатки выводит сделку за рамки директивы.
Храните досье по убытку
Держите решение о полной гибели, документы об урегулировании и о передаче собственности вместе с записями по НДС.
Частые вопросы
Начисляю ли я НДС, когда списанная машина уходит страховщику?
Нет, если за машину вы не получаете ничего, кроме страхового возмещения. FTA Directive No. 6 of 2026 говорит, что когда застрахованный актив признан полной гибелью и собственность на него переходит к страховщику в рамках урегулирования убытка, передача не является поставкой товаров для целей НДС.
Считается ли страховая выплата ценой продажи машины для НДС?
Нет. Возмещение, которое страховщик выплачивает по полису, не является встречным предоставлением за передачу актива, как и стоимость, которую страховщик определяет для оценки убытка или расчёта выплаты. Выплата возмещает ваш убыток по полису.
Меняет ли снятие машины с учёта порядок НДС?
Нет. Директива говорит, что административные, регуляторные и правовые процедуры, нужные для урегулирования требования или передачи собственности страховщику, на порядок налогообложения не влияют, и прямо называет среди них снятие актива с учёта в компетентном органе.
Начисляет ли страховщик НДС, когда продаёт остатки?
Продажа или передача остатков страховщиком другому лицу является поставкой товаров со стороны страховщика. Порядок НДС по ней определяется общими правилами закона об НДС и Исполнительного регламента, так что это вопрос страховщика, а не бывшего владельца.
Какие доказательства хранить на случай вопросов FTA о передаче при полной гибели?
И страхователь, и страховщик обязаны хранить документы и записи, подтверждающие признание актива полной гибелью и урегулирование требования. На практике это решение страховщика о полной гибели, соглашение об урегулировании с подтверждением выплаты и документ о передаче собственности.