ضريبة القيمة المضافة على الخسارة الكلية في التأمين بالإمارات: من يحتسب الضريبة عند انتقال الأصل المشطوب إلى شركة التأمين
عندما تعتبر شركة التأمين سيارتك أو آلتك خسارة كلية وتتملكها كجزء من تسوية المطالبة التأمينية، فإنك لا تحتسب ضريبة القيمة المضافة على تسليمها. ينص توجيه المعاملات الضريبية رقم (6) لسنة 2026 على أن هذا النقل لا يُعد توريداً للسلع، شريطة ألا تحصل مقابله على شيء غير التعويض التأميني. وإذا باعت شركة التأمين الحطام لاحقاً، فهذا البيع توريد خاص بها.
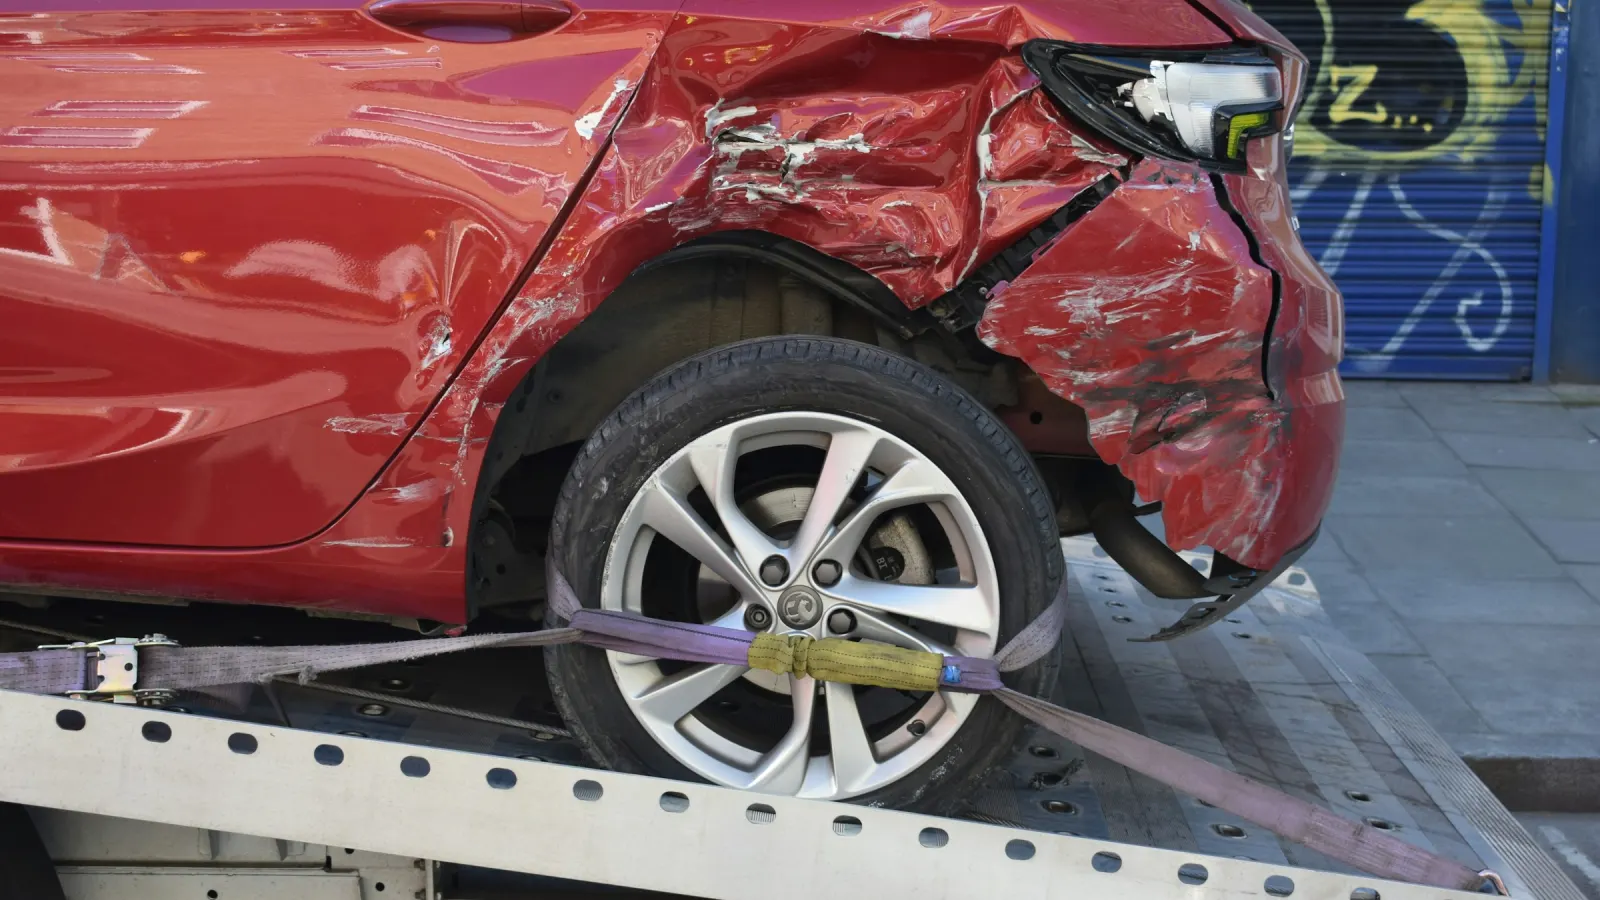
تتعرض شاحنة صغيرة من أسطول شركتك لحادث يلحق بها أضراراً كبيرة. تفحصها شركة التأمين وتقرر أن إصلاحها غير مجدٍ، فتدفع التعويض وتأخذ الشاحنة، وتنتقل ملكيتها من شركتك إلى شركة التأمين. والسؤال من ناحية ضريبة القيمة المضافة هو: هل يُعد هذا التسليم بيعاً للسلع يجب على شركتك أن تحتسب عليه الضريبة؟
في 18 نوفمبر 2026 أجابت الهيئة الاتحادية للضرائب (FTA) عن هذا السؤال. يتناول توجيه المعاملات الضريبية رقم (6) لسنة 2026 لضريبة القيمة المضافة حالة واحدة فقط، هي نقل ملكية الأصل المؤمن عليه إلى شركة التأمين في حالات الخسارة الكلية. ويتكون من سبعة بنود قصيرة. يستعرضها هذا الدليل بالترتيب، ثم يطبقها على مركبة مشطوبة وعلى معدة.
توجيه المعاملات الضريبية رقم (6) لسنة 2026 هو تعليمات صادرة عن الهيئة تحدد المعاملة الضريبية عندما يُعتبر الأصل المؤمن عليه خسارة كلية وتنتقل ملكيته من المؤمن له إلى شركة التأمين كجزء من تسوية المطالبة التأمينية. وهو موجه إلى الطرفين معاً: المنشأة التي كانت تملك الأصل، وشركة التأمين التي تتسلمه. لا يذكر النص تاريخ نفاذ خاصاً به، وينص بنده الأخير على نشره في الجريدة الرسمية.
ما الذي يُعد خسارة كلية
بحسب التوجيه، يكون الأصل المؤمن عليه خسارة كلية عندما لا يمكن «إصلاحه اقتصادياً أو بصورة آمنة». ويكفي أحد السببين. فقد تكون تكلفة الإصلاح أعلى من قيمة الأصل، وقد يكون الأصل قابلاً للإصلاح نظرياً لكن إعادته إلى الاستخدام غير آمنة.
يسري التوجيه عند اجتماع أمرين:
- اعتبار الأصل خسارة كلية لأحد هذين السببين؛
- انتقال الملكية من المؤمن له إلى شركة التأمين كجزء من تسوية المطالبة التأمينية.
ولا يشمل التوجيه مطالبة الإصلاح التي يبقى فيها الأصل لديك، ولا الشطب الذي تدفع فيه شركة التأمين التعويض وتترك الحطام لك، لأن الملكية لا تنتقل إلى شركة التأمين في أي من الحالتين. كما يخرج عن نطاقه بيع الأصل لأي شخص غير شركة التأمين.
يتحدث النص عن أي أصل مؤمن عليه. السيارات والشاحنات هي الحالة الأكثر شيوعاً، لكن الرافعة الشوكية أو خط الإنتاج الذي يُشطب بموجب وثيقة تأمين على الممتلكات يخضع للقاعدة نفسها.
هل يُعد نقل الأصل إلى شركة التأمين توريداً؟
لا، بشرط ألا يتم النقل لقاء مقابل مستقل عن التعويض التأميني. وفقاً للبند (1) من التوجيه، إذا اعتُبر الأصل خسارة كلية وانتقلت ملكيته إلى شركة التأمين كجزء من تسوية المطالبة، فإن هذا النقل لا يُعد توريداً للسلع لأغراض ضريبة القيمة المضافة، ولذلك لا توجد ضريبة يجب احتسابها.
تنطبق القاعدة على التسليم الذي يقتصر على تسوية المطالبة. فإذا دفعت لك شركة التأمين مبلغاً منفصلاً مقابل الحطام، يُتفق عليه خارج المطالبة وفوق التعويض، فإن شرط البند (1) لا يتحقق. ولا يبين التوجيه كيف تُعامل هذه الصفقة عندئذ؛ فهو يحدد فقط متى تنطبق قاعدته. استشر مستشارك الضريبي قبل توقيع أي اتفاق من هذا النوع.
بالنسبة للمنشأة المؤمن لها، لا يظهر نقل الأصل كعملية بيع في إقرار ضريبة القيمة المضافة. لا يذكر التوجيه الفواتير، لكن الفاتورة الضريبية توثق توريداً، والهيئة تقول هنا إنه لا يوجد توريد، ولذلك لا تصدر فاتورة ضريبية لشركة التأمين عن تسليم الأصل.
هل يُعد مبلغ التعويض التأميني ثمناً للأصل؟
لا. ينص البند (2) على أن المبلغ الذي تدفعه شركة التأمين للمؤمن له تعويضاً عن الخسارة المؤمن عليها بموجب عقد التأمين لا يُعد مقابلاً عن نقل ملكية الأصل المؤمن عليه. ويضيف البند (3) أن القيمة التي تحددها شركة التأمين للأصل لأغراض تقدير الخسارة أو احتساب مبلغ التعويض لا تُعتبر مقابلاً كذلك.
عادة ما تقيّم شركة التأمين الأصل كما كان قبيل الخسارة، وتدفع ما يقارب هذا المبلغ وتأخذ الأصل. وقد يبدو ذلك عند القراءة السريعة شراءً بالقيمة السوقية. يستبعد البندان (2) و(3) هذه القراءة: فالتعويض يغطي الخسارة بموجب الوثيقة، وتقييم شركة التأمين وسيلة لقياس هذه الخسارة، ولا يُعد أي منهما ثمناً للحطام.
ولذلك لا يغير حجم التعويض شيئاً. سواء دفعت شركة التأمين كامل القيمة التأمينية أو مبلغاً أقل بعد خصم نسبة التحمل، يبقى نقل الأصل خارج نطاق الضريبة ما دمت لا تحصل على شيء منفصل عن التعويض.
إلغاء التسجيل والإجراءات لا تغير الجواب
تترتب على الخسارة الكلية إجراءات رسمية. فالمركبة يجب إلغاء تسجيلها لدى سلطة المرور، والملكية يجب نقلها، وقد تطلب شركة التأمين مخالصات أو مستندات قانونية أخرى قبل الدفع.
بموجب البند (4)، لا يؤثر أي من ذلك في المعاملة الضريبية. فالقاعدة الواردة في البند (1) لا تتأثر بأي إجراءات إدارية أو تنظيمية أو قانونية يتعين استكمالها لتسوية المطالبة أو لنقل الملكية إلى شركة التأمين، ويذكر التوجيه صراحة من بينها إلغاء تسجيل الأصل المؤمن عليه لدى الجهة المختصة.
قد تبدو هذه الخطوات دليلاً على البيع. فنموذج النقل الموقع وبطاقة التسجيل الملغاة وتغيير المالك في نظام حكومي كلها تسجل تغيّر المالك. والهيئة تعتبرها جزءاً من تسوية المطالبة، ويبقى التسليم خارج نطاق الضريبة.
عندما تبيع شركة التأمين الحطام
نادراً ما تحتفظ شركة التأمين بالحطام. فهي تبيعه قطع غيار أو خردة، أو تعرضه في مزاد، أو تنقله إلى مشترٍ للحطام.
يتناول البند (5) هذه الخطوة الثانية. بعد انتقال ملكية الأصل إلى شركة التأمين، فإن أي بيع له أو نقل لملكيته إلى شخص آخر يُعد توريداً للسلع من قبل شركة التأمين، وتُحدد معاملته الضريبية وفقاً للأحكام العامة لقانون ضريبة القيمة المضافة ولائحته التنفيذية، دون أي إعفاء خاص من التوجيه.
وبذلك يقسم التوجيه السلسلة إلى مرحلتين:
| المرحلة | من ينقل الملكية | توريد لأغراض الضريبة؟ | الحكم |
|---|---|---|---|
| انتقال الأصل إلى شركة التأمين ضمن تسوية المطالبة | المنشأة المؤمن لها | لا، إذا لم يوجد مقابل مستقل | البنود من 1 إلى 4 |
| بيع شركة التأمين للحطام أو نقله إلى شخص آخر | شركة التأمين | نعم، توريد سلع من شركة التأمين | البند 5، الأحكام العامة |
الضريبة على بيع الحطام شأن يخص شركة التأمين، ولا تعود إلى المنشأة التي كانت تملك الأصل. وإذا كنت تشتري الحطام من شركات التأمين بصفتك تاجراً أو مشترياً للخردة، فأنت تشتري من شركة التأمين وفق القواعد العادية. وإذا كانت البضاعة خردة معدنية وكان الطرفان مسجلين في ضريبة القيمة المضافة، فقد تنطبق على هذا البيع آلية الاحتساب العكسي المحلية الموضحة في دليلنا حول الاحتساب العكسي والنسبة الصفرية والإعفاء (بالإنجليزية).
السجلات التي يحتفظ بها الطرفان
يفرض البند (6) الالتزام نفسه على المؤمن له وشركة التأمين: يحتفظ كل منهما بالمستندات والسجلات المؤيدة لتحديد الأصل المؤمن عليه كخسارة كلية وتسوية المطالبة التأمينية.
لا يحدد التوجيه قائمة بالمستندات. وبالنسبة للمنشأة المؤمن لها، يحسن أن يضم الملف:
- قرار شركة التأمين المكتوب باعتبار الأصل خسارة كلية؛
- خطاب أو اتفاق تسوية المطالبة وإثبات الدفع؛
- مستند نقل الملكية إلى شركة التأمين؛
- مستند إلغاء التسجيل، إذا كان الأصل مسجلاً؛
- المراسلات التي تبين أنه لم يُدفع أي مبلغ مقابل الأصل غير التعويض.
إذا سألت الهيئة عما إذا كان شرط البند (1) قد تحقق، فإن مستندات التسوية هي دليلك. احتفظ بهذا الملف مع بقية سجلات ضريبة القيمة المضافة طوال مدة الاحتفاظ المعتادة، التي يشرحها دليلنا حول متطلبات مسك الدفاتر والاحتفاظ بالسجلات في الإمارات.
أمثلة تطبيقية: سيارة من الأسطول ومعدة
يعتمد المثالان التاليان على نص التوجيه وحده. ولا يتضمنان أي مبالغ، لأن المعاملة الضريبية لا تتوقف على المبلغ.
سيارة من الأسطول
شركة لوجستية مسجلة في ضريبة القيمة المضافة تؤمّن سيارات التوصيل لديها. تتعرض إحداها لحادث، فتعتبرها شركة التأمين خسارة كلية لأن تكلفة إصلاحها تفوق قيمتها. تدفع شركة التأمين التعويض بموجب الوثيقة، وتلغي الشركة تسجيل السيارة لدى سلطة المرور وتنقل ملكيتها إلى شركة التأمين. ولا تحصل الشركة على شيء غير التعويض.
- تسليم السيارة لا يُعد توريداً للسلع (البند 1)، فلا تحتسب الشركة الضريبة ولا تصدر عنه فاتورة ضريبية.
- التعويض ليس مقابلاً عن السيارة (البند 2)، وكذلك تقييم شركة التأمين لها (البند 3).
- إلغاء التسجيل ونموذج النقل الموقع لا يغيران ذلك (البند 4).
- تبيع شركة التأمين السيارة لاحقاً في مزاد للحطام، وهذا البيع توريد سلع خاص بها وفق الأحكام العامة (البند 5).
- تحتفظ الشركة وشركة التأمين كل منهما بقرار الخسارة الكلية ومستندات التسوية (البند 6).
آلة مع دفعة إضافية
تتضرر آلة لدى شركة صناعية في حريق. يخلص خبير شركة التأمين إلى أنه لا يمكن إعادتها إلى العمل بأمان، فتسوي شركة التأمين مطالبة التأمين على الممتلكات على أساس الخسارة الكلية وتتملك الآلة. وتعرض أيضاً مبلغاً إضافياً مقابل الآلة، يُتفق عليه بشكل منفصل وخارج المطالبة.
هذا المبلغ الإضافي مقابل مستقل عن التعويض التأميني، فلا يتحقق شرط البند (1) في هذه الصفقة، ولا يحدد التوجيه معاملتها الضريبية. وعلى الشركة الصناعية ألا تعتمد هنا على البند (1)، وأن تتحقق من موقفها مع مستشار ضريبي قبل التوقيع. ولو اكتفت شركة التأمين بتسوية المطالبة وأخذ الآلة، لبقي التسليم خارج نطاق الضريبة كما في حالة السيارة.
موقع التوجيه في عملك الضريبي
لا يغير التوجيه شيئاً في التسجيل أو تقديم الإقرارات. فهو يجيب عن سؤال واحد يُطرح عند الخسارة الكلية، والجواب بالنسبة للمنشأة المؤمن لها عادة هو أنه لا يوجد ما يُبلّغ عنه بشأن النقل. القواعد العامة موجودة في دليلنا للتسجيل في ضريبة القيمة المضافة وتقديم الإقرارات في الإمارات، أما الإقرار نفسه فيشرحه دليلنا حول كيفية تقديم إقرار ضريبة القيمة المضافة في الإمارات (بالإنجليزية).
كيف تساعدك QuickTax
نراجع تسويات الخسارة الكلية على ضوء الشرط الذي وضعته الهيئة، ونحفظ القرار ومستندات التسوية في ملف ضريبة القيمة المضافة الخاص بك، ونحرص على ألا يظهر تسليم الأصل المشطوب في إقرارك الضريبي.
شاهد كيف تعمل خدمة المحاسبة والضرائب لدينا →
هذه المادة للاسترشاد وليست استشارة ضريبية. صدر توجيه المعاملات الضريبية رقم (6) لسنة 2026 في 18 نوفمبر 2026 ولا يتضمن تاريخ نفاذ خاصاً به. تحقق دائماً من المتطلبات الحالية على الموقع الرسمي لـالهيئة الاتحادية للضرائب.
ماذا يعني هذا لك
يحسم التوجيه رقم (6) لسنة 2026 مسألة الضريبة في حالات الخسارة الكلية. ثلاثة أمور تتحقق منها عند حدوث ذلك:
لا ضريبة على التسليم
عندما تأخذ شركة التأمين الأصل المشطوب ضمن تسوية المطالبة، لا تحتسب الضريبة ولا تصدر فاتورة عن النقل.
انتبه للدفعات المنفصلة
تنطبق القاعدة فقط إذا لم تحصل على شيء منفصل عن التعويض التأميني. أي مبلغ إضافي مقابل الحطام يُخرج الصفقة من نطاق التوجيه.
احتفظ بملف المطالبة
احفظ قرار الخسارة الكلية ومستندات التسوية ونقل الملكية مع سجلات ضريبة القيمة المضافة.
الأسئلة الشائعة
هل أحتسب الضريبة عندما تنتقل سيارتي المشطوبة إلى شركة التأمين؟
لا، ما دمت لا تحصل مقابل السيارة على شيء غير التعويض التأميني. ينص التوجيه رقم (6) لسنة 2026 على أنه إذا اعتُبر الأصل المؤمن عليه خسارة كلية وانتقلت ملكيته إلى شركة التأمين كجزء من تسوية المطالبة، فإن هذا النقل لا يُعد توريداً للسلع لأغراض ضريبة القيمة المضافة.
هل يُعامل التعويض التأميني كثمن بيع لسيارتي لأغراض الضريبة؟
لا. التعويض الذي تدفعه شركة التأمين بموجب الوثيقة لا يُعد مقابلاً عن نقل الأصل، وكذلك القيمة التي تحددها شركة التأمين لتقدير الخسارة أو احتساب التعويض. فالتعويض يغطي خسارتك بموجب الوثيقة.
هل يغير إلغاء تسجيل المركبة المعاملة الضريبية؟
لا. ينص التوجيه على أن الإجراءات الإدارية أو التنظيمية أو القانونية اللازمة لتسوية المطالبة أو لنقل الملكية إلى شركة التأمين لا تؤثر في المعاملة الضريبية، ويذكر من بينها إلغاء تسجيل الأصل لدى الجهة المختصة.
هل تحتسب شركة التأمين الضريبة عندما تبيع الحطام؟
بيع شركة التأمين للحطام أو نقل ملكيته إلى شخص آخر يُعد توريداً للسلع من قبلها، وتُحدد معاملته الضريبية وفق الأحكام العامة لقانون ضريبة القيمة المضافة ولائحته التنفيذية، فهو شأن يخص شركة التأمين وليس المالك السابق.
ما الإثباتات التي أحتفظ بها تحسباً لسؤال الهيئة عن نقل الأصل في حالة الخسارة الكلية؟
على المؤمن له وشركة التأمين الاحتفاظ بالمستندات والسجلات المؤيدة لتحديد الأصل كخسارة كلية وتسوية المطالبة. وعملياً يشمل ذلك قرار الخسارة الكلية، واتفاق التسوية مع إثبات الدفع، ومستند نقل الملكية.