Штрафы за электронные счета в ОАЭ: суммы, потолок AED 50 000 и как их избежать
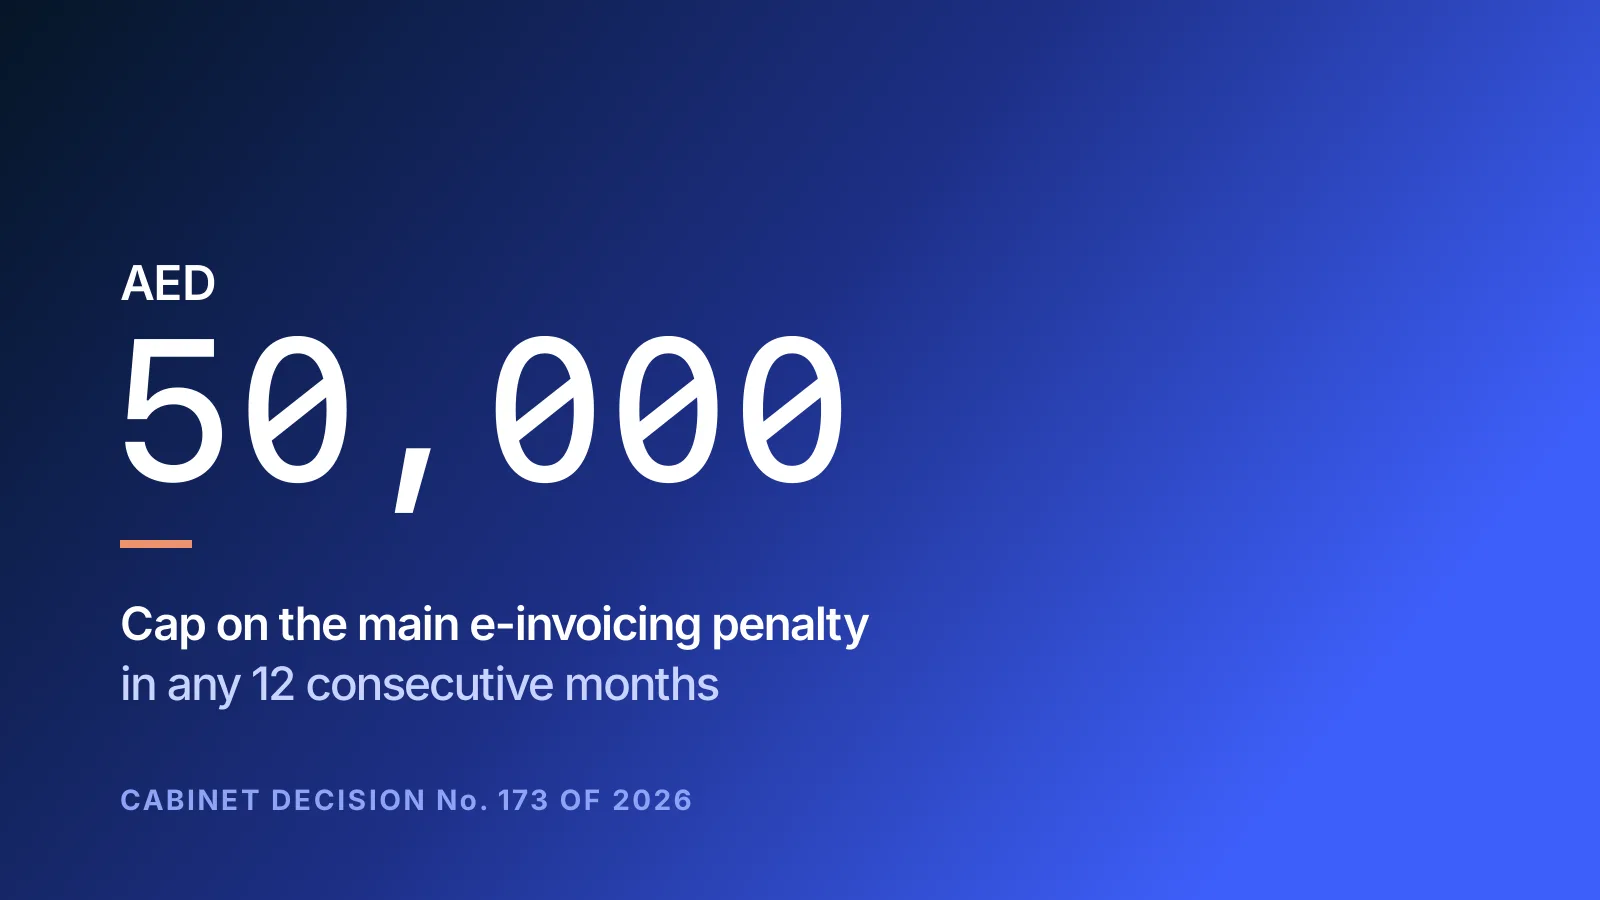
Cabinet Decision No. 173 of 2026 устанавливает четыре штрафа за нарушения в электронных счетах. Самый крупный, за невнедрение системы или неназначенного провайдера, составляет AED 5 000 за первое нарушение и по AED 5 000 за каждый следующий месяц, но не более AED 50 000 за любые 12 месяцев подряд.
Министерство финансов объявило о решении 30 октября 2026 года. Оно отменяет Cabinet Decision No. 106 of 2025, которое годом раньше ввело первую таблицу штрафов за электронные счета, и вступает в силу на следующий день после публикации в Official Gazette (статья 5). Ниже разобран каждый штраф новой таблицы: кто его платит, как он считается и как его не допустить.
Кто под штрафами
Решение касается двух сторон, обе определены в статье 1.
- Эмитент — любое лицо, обязанное выставлять, передавать и обменивать электронные счета и электронные кредит-ноты через систему электронных счетов.
- Получатель — любое лицо, которое должно получать электронные счета и электронные кредит-ноты через систему.
Большинство компаний выступают в обеих ролях: выставляют счета клиентам и получают счета от поставщиков. Система охватывает сделки B2B и B2G, и каждой стороне сделки нужен свой аккредитованный провайдер (ASP).
Компании, которые перешли на электронные счета добровольно, под действие решения не подпадают. Статья 2(2) исключает любое лицо, которое выставляет, передаёт, обменивает или отчитывается по электронным счетам и кредит-нотам на добровольной основе. С 1 июля 2026 года подключиться заранее может любая компания, и до начала её обязательного этапа это не несёт риска штрафов.
Невнедрение системы
Пункт 1 таблицы, приложенной к решению, охватывает два нарушения:
- Эмитент или получатель не внедрил систему электронных счетов по Ministerial Decision No. 244 of 2025, в том числе не назначил ASP.
- Получатель, который внедрил систему, перестал выполнять обязанности получателя по Ministerial Decision No. 243 of 2025.
Штраф одинаковый: AED 5 000 за первое нарушение, затем AED 5 000 за каждый месяц или его часть, пока нарушение длится. Всего не более AED 50 000 за любые 12 месяцев подряд.
| Месяцев нарушения после первого | Сумма штрафа |
|---|---|
| 0 (только первое нарушение) | AED 5 000 |
| 3 | AED 20 000 |
| 6 | AED 35 000 |
| 9 и больше в пределах 12 месяцев | AED 50 000 (потолок) |
Часть месяца считается полным месяцем. Компания, чей срок назначения ASP истёк 30 октября 2026 года и которая назначит провайдера в середине декабря, получает к первому нарушению ещё два месяца продолжающегося нарушения.
По Cabinet Decision No. 106 of 2025 этот штраф составлял AED 5 000 в месяц без верхней границы и касался только эмитентов. Новое решение вводит потолок и распространяет штраф на получателей.
Невыставленные счета и кредит-ноты
Пункты 2 и 3 таблицы касаются документов, которые эмитент не выставил и не передал получателю через систему:
- электронные счета: AED 100 за каждый счёт, но не более AED 5 000 за календарный месяц;
- электронные кредит-ноты: AED 100 за каждую кредит-ноту, но не более AED 5 000 за календарный месяц.
Потолки считаются отдельно. Компания, пропустившая 70 электронных счетов за месяц, платит AED 5 000, а не AED 7 000. Если в том же месяце она пропустила ещё 10 кредит-нот, к этому добавляется AED 1 000.
Электронный счёт или кредит-нота должны пройти через систему в течение 14 дней с даты сделки (более ранней из даты поставки и даты оплаты), а плательщик НДС должен уложиться и в срок по закону об НДС. Кредит-нота нужна, когда сделка отменена, согласованная цена снизилась, оплата возвращена полностью или частично или в счёте была административная или арифметическая ошибка.
Данные у ASP не обновлены
Когда меняются данные вашей компании, зарегистрированные в FTA, например торговое наименование или адрес, об этом нужно письменно сообщить ASP в течение 5 рабочих дней после подтверждения изменения в FTA. Пункт 4 таблицы устанавливает штраф за пропуск этого срока: AED 250 за каждый день просрочки или его часть, но не более AED 5 000 за календарный месяц. Он касается и эмитентов, и получателей.
По старому решению за то же нарушение брали AED 1 000 в день без месячного предела. Просрочка в 30 дней в одном месяце теперь стоит не больше AED 5 000.
Одно нарушение — один штраф
Статья 3(2) исключает двойной счёт. Если по одному нарушению одно и то же лицо выступает эмитентом, получателем или и тем и другим, за это нарушение налагается один административный штраф. Компания, которая не внедрила электронные счета ни как эмитент, ни как получатель, платит один штраф по пункту 1.
Что изменилось по сравнению с Cabinet Decision 106/2025
| Нарушение | Cabinet Decision 106/2025 | Cabinet Decision 173/2026 |
|---|---|---|
| Система не внедрена, ASP не назначен | AED 5 000 в месяц без потолка, только эмитент | AED 5 000 за первое нарушение + AED 5 000 в месяц, потолок AED 50 000 за 12 месяцев, эмитент и получатель |
| Получатель перестал выполнять свои обязанности | Не предусмотрено | Та же шкала и тот же потолок |
| Электронный счёт не выставлен и не передан | AED 100 за каждый, до AED 5 000 в месяц | Без изменений |
| Электронная кредит-нота не выставлена и не передана | AED 100 за каждую, до AED 5 000 в месяц | Без изменений |
| ASP не сообщили об изменении данных | AED 1 000 в день | AED 250 в день, до AED 5 000 в месяц |
| FTA не сообщили о сбое системы | AED 1 000 в день | Отменён |
Министерство финансов в своём сообщении подтвердило, что штраф за неуведомление ведомства о сбое системы отменён. Сама обязанность осталась: эмитенты и получатели по-прежнему сообщают FTA о сбое системы электронных счетов в течение 2 рабочих дней. Отдельного штрафа за пропуск этого срока в новой таблице просто нет.
Когда штрафы начинают действовать
Для каждой компании штрафы начинаются с даты, когда её этап становится обязательным. Этапы установлены Ministerial Decision No. 244 of 2025 с изменениями, руководство Министерства финансов по электронным счетам (версия 2.0, 26 октября 2026 года) их повторяет:
| Кто | Назначить ASP до | Электронные счета с |
|---|---|---|
| Годовая выручка AED 50 млн и больше | 30 октября 2026 года | 1 января 2027 года |
| Годовая выручка меньше AED 50 млн | 31 марта 2027 года | 1 июля 2027 года |
| Государственные органы | 31 марта 2027 года | 1 октября 2027 года |
Выручка берётся из финансовой отчётности за последний отчётный период. Компания с выручкой от AED 50 млн, которая не назначила ASP, уже опоздала: первое нарушение по пункту 1 возникло после 30 октября 2026 года, и каждый следующий месяц добавляет AED 5 000, пока не будет достигнут потолок.
Как не получить штраф
- Найдите свой этап в таблице выше и внесите обе даты в календарь.
- Назначьте аккредитованного ASP до своего срока. Список аккредитованных провайдеров публикует Министерство финансов. Подробнее в нашей статье о выборе ASP.
- Убедитесь, что можете не только отправлять, но и получать электронные счета. Пункт 1 касается и получателей.
- Проверьте, что ваши счета формируются в формате PINT AE, который будет передавать ASP. Что нужно для этого формата, описано в нашем материале о PINT AE и Peppol.
- Настройте порядок работы с кредит-нотами, чтобы каждая отмена, изменение цены или возврат давали электронную кредит-ноту в срок.
- Когда меняется торговое наименование, адрес или другие регистрационные данные в FTA, сообщайте ASP в течение 5 рабочих дней после подтверждения FTA.
- Держите письменную процедуру на случай сбоя системы, включая уведомление FTA в течение 2 рабочих дней, даже если отдельного штрафа за её пропуск больше нет.
Чек-лист готовности к электронным счетам превращает эти шаги в полный план подготовки. Сроки и общий порядок перехода описаны в руководстве по электронным счетам для малого и среднего бизнеса. Штрафы за нарушения по НДС и налоговым процедурам относятся к отдельному режиму: см. новый режим налоговых штрафов по Cabinet Decision 129 и штрафы и сроки по НДС.
Что это значит для вас
Cabinet Decision 173 of 2026 делает штрафы за электронные счета меньше и предсказуемее, но сроки не меняет. Что сделать:
Знайте свой этап и две даты
Компании с выручкой от AED 50 млн должны были назначить ASP до 30 октября 2026 года, остальные — до 31 марта 2027 года. Каждый месяц просрочки по пункту 1 добавляет AED 5 000 до потолка AED 50 000.
Закройте обе стороны сети
Штраф за невнедрение системы теперь касается и получателей. Нужно уметь не только отправлять, но и получать электронные счета через ASP.
Поставьте мелкие обязанности на поток
Невыставленные счета и кредит-ноты считаются по каждому документу, данные у ASP — по дням. Порядок работы с кредит-нотами и правило 5 рабочих дней для изменений в регистрации сводят оба штрафа к нулю.
Частые вопросы
Какой максимальный штраф за электронные счета за год?
За невнедрение системы или неназначение ASP — AED 50 000 за любые 12 месяцев подряд: AED 5 000 за первое нарушение и по AED 5 000 за каждый следующий месяц до потолка (Cabinet Decision 173 of 2026, приложенная таблица, пункт 1).
Какой штраф за невыставленный электронный счёт?
AED 100 за каждый электронный счёт, не выставленный и не переданный через систему, но не более AED 5 000 за календарный месяц. Для электронных кредит-нот та же сумма и отдельный потолок AED 5 000 в месяц (пункты 2 и 3).
Какой штраф, если не сообщить ASP об изменении данных?
AED 250 за каждый день просрочки или его часть, но не более AED 5 000 за календарный месяц (пункт 4). Сообщить нужно в течение 5 рабочих дней после подтверждения изменения в FTA.
Могут ли оштрафовать дважды, если я и эмитент, и получатель?
Нет. Если по одному нарушению одно и то же лицо выступает эмитентом, получателем или и тем и другим, за него налагается один административный штраф (статья 3(2)).
Платят ли штрафы компании, перешедшие на электронные счета добровольно?
Нет. Статья 2(2) исключает тех, кто выставляет, передаёт, обменивает или отчитывается по электронным счетам и кредит-нотам на добровольной основе, поэтому компания, подключившаяся до своего обязательного этапа, риска штрафов не несёт.