TVA et perte totale assurée aux Émirats : qui facture quoi quand un bien détruit passe à l’assureur
Quand un assureur déclare votre véhicule ou votre machine en perte totale et en prend la propriété dans le cadre du règlement du sinistre, vous ne facturez pas de TVA sur cette remise. La FTA Directive No. 6 of 2026 indique que ce transfert n’est pas une livraison de biens, à condition que vous ne receviez rien en plus de l’indemnité d’assurance. Si l’assureur revend ensuite l’épave, cette vente est sa propre livraison.
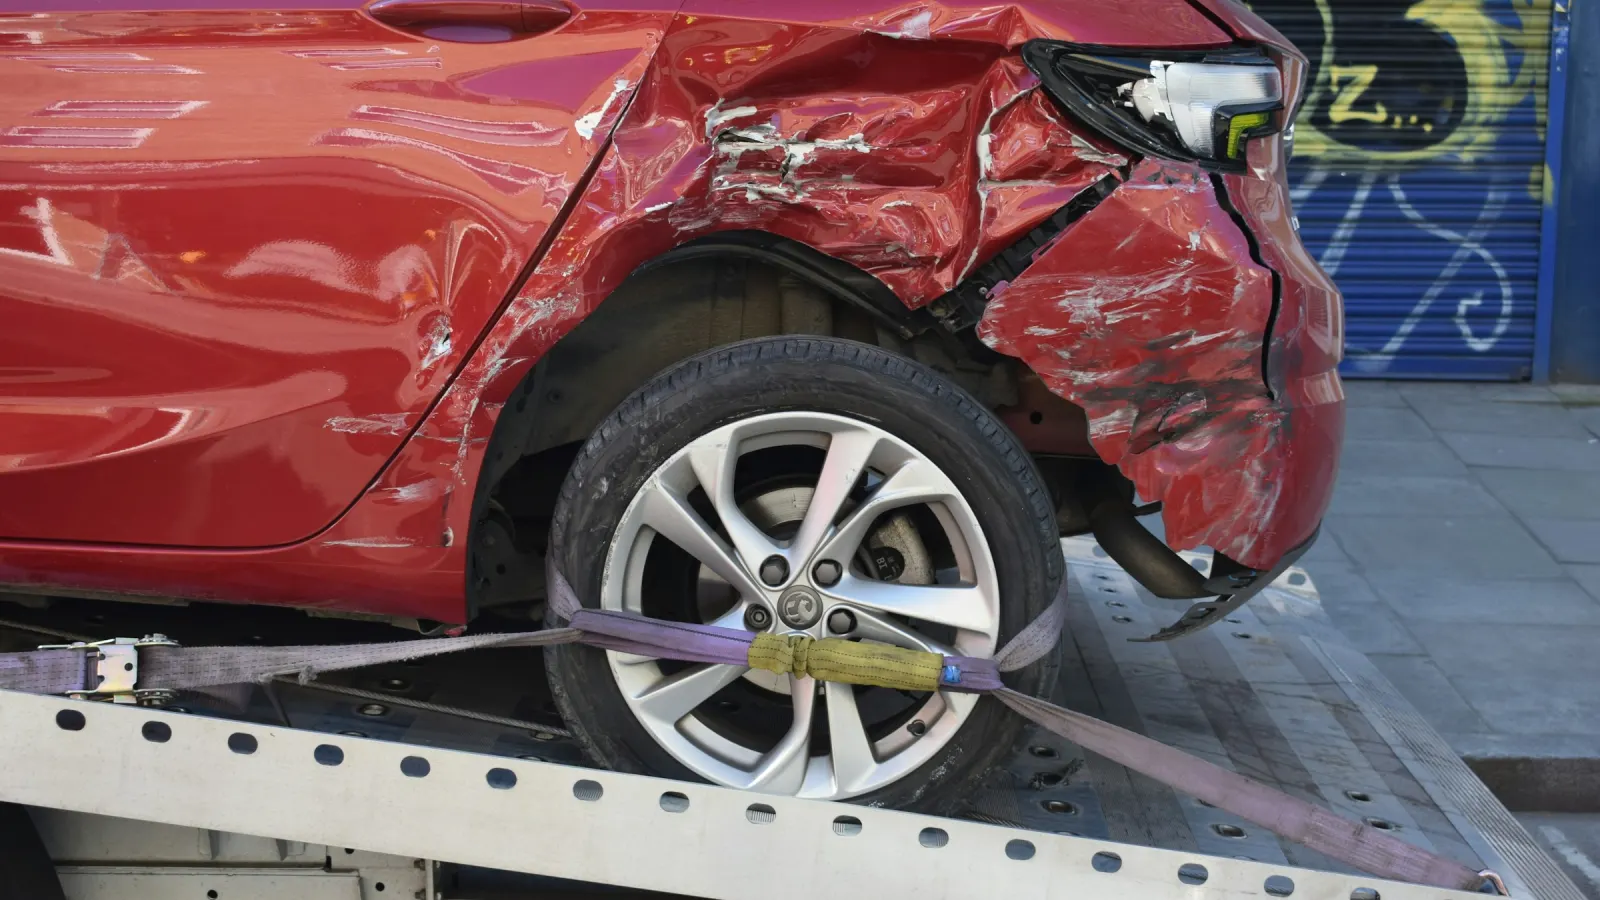
Une camionnette de votre flotte est gravement endommagée dans un accident. L’assureur l’examine, juge la réparation inutile, verse l’indemnité et reprend la camionnette. La propriété passe de votre société à l’assureur. Pour la TVA, la question est de savoir si cette remise est une vente de biens sur laquelle votre société doit facturer la TVA.
Le 18 novembre 2026, l’Autorité fédérale des impôts (FTA) a tranché. La Directive on Tax Transactions No. 6 of 2026 on Value Added Tax vise une seule situation : le transfert d’un bien assuré à l’assureur en cas de perte totale. Elle compte sept courtes clauses. Ce guide les parcourt dans l’ordre, puis les applique à un véhicule détruit et à un équipement.
La FTA Directive No. 6 of 2026 est une instruction de la FTA qui fixe le traitement TVA lorsqu’un bien assuré est déclaré en perte totale et que sa propriété passe de l’assuré à l’assureur dans le cadre du règlement du sinistre. Elle s’adresse aux deux parties : l’entreprise propriétaire du bien et l’assureur qui le reprend. Le texte ne fixe pas de date d’entrée en vigueur propre ; sa dernière clause prévoit sa publication au Journal officiel (Official Gazette).
Ce qui constitue une perte totale
Selon la directive, il y a perte totale lorsque le bien assuré « ne peut être réparé de manière économique ou en toute sécurité ». L’un des deux motifs suffit. La réparation peut coûter plus cher que le bien, ou le bien peut être réparable en théorie mais dangereux à remettre en service.
La directive s’applique lorsque deux conditions sont réunies :
- le bien est déclaré en perte totale pour l’un de ces motifs ;
- la propriété passe de l’assuré à l’assureur dans le cadre du règlement du sinistre.
Un sinistre réparé où vous gardez le bien n’entre pas dans son champ, pas plus qu’une perte totale où l’assureur indemnise et vous laisse l’épave, puisque dans aucun de ces cas la propriété ne passe à l’assureur. La vente du bien à une autre personne que l’assureur reste aussi en dehors.
Le texte vise tout bien assuré. Les voitures et camions sont le cas le plus courant, mais un chariot élévateur ou une ligne de production déclarés en perte totale au titre d’une police dommages sont couverts de la même façon.
Le transfert à l’assureur est-il une livraison ?
Non, si le transfert ne se fait pas contre une contrepartie distincte, indépendante de l’indemnité d’assurance. Selon la clause 1, lorsqu’un bien est déclaré en perte totale et que sa propriété passe à l’assureur dans le cadre du règlement du sinistre, ce transfert n’est pas une livraison de biens pour la TVA : aucune TVA n’est à facturer.
La règle vise la remise du bien quand elle se limite au règlement du sinistre. Si l’assureur vous verse en plus une somme distincte pour l’épave, convenue en dehors du sinistre et au-delà de l’indemnité, la condition de la clause 1 n’est pas remplie. La directive ne dit pas comment traiter alors l’opération ; elle précise seulement quand sa propre règle s’applique. Consultez votre conseiller fiscal avant de signer un accord de ce type.
Pour l’entreprise assurée, le transfert du bien n’apparaît pas comme une vente dans la déclaration de TVA. La directive ne parle pas des factures. Une facture fiscale constate une livraison, et ici la FTA dit qu’il n’y en a pas : vous n’émettez donc pas de facture fiscale à l’assureur pour la remise du bien.
L’indemnité d’assurance est-elle le prix du bien ?
Non. La clause 2 prévoit que la somme versée par l’assureur à l’assuré en indemnisation du sinistre au titre du contrat d’assurance n’est pas une contrepartie du transfert de propriété du bien. La clause 3 ajoute que la valeur fixée par l’assureur pour évaluer le sinistre ou calculer l’indemnité n’en est pas une non plus.
L’assureur évalue généralement le bien tel qu’il était juste avant le sinistre, verse à peu près ce montant et reprend le bien. Lu rapidement, cela ressemble à un achat à la valeur de marché. Les clauses 2 et 3 écartent cette lecture : l’indemnité compense la perte au titre de la police, et l’évaluation de l’assureur sert à mesurer cette perte. Ni l’une ni l’autre n’est un prix payé pour l’épave.
Le montant de l’indemnité ne change donc rien. Que l’assureur verse la pleine valeur assurée ou un montant réduit après franchise, le transfert du bien reste hors du champ de la TVA tant que vous ne recevez rien en dehors de l’indemnité.
Radiation et formalités ne changent pas la réponse
Une perte totale entraîne des formalités. Un véhicule doit être radié auprès de l’autorité de la circulation, la propriété doit être transférée, et l’assureur peut demander des quittances ou d’autres documents juridiques avant de payer.
Selon la clause 4, rien de cela n’affecte le traitement. La règle de la clause 1 n’est pas modifiée par les procédures administratives, réglementaires ou juridiques nécessaires au règlement du sinistre ou au transfert de propriété à l’assureur, et la directive cite expressément la radiation du bien auprès de l’autorité compétente.
Ces démarches peuvent ressembler à la preuve d’une vente. Un acte de cession signé, une carte grise annulée ou un changement de propriétaire dans un système public constatent tous un changement de propriétaire. La FTA les considère comme faisant partie du règlement du sinistre, et la remise reste hors du champ de la TVA.
Quand l’assureur revend l’épave
L’assureur garde rarement l’épave. Il la vend pour pièces ou à la ferraille, la met aux enchères ou la cède à un acheteur d’épaves.
La clause 5 vise cette seconde étape. Une fois propriétaire du bien, toute vente ou cession de celui-ci à une autre personne est une livraison de biens effectuée par l’assureur. Son traitement TVA suit les règles générales de la loi sur la TVA et de son règlement d’exécution, sans allègement particulier tiré de la directive.
La directive coupe donc la chaîne en deux :
| Étape | Qui transfère | Livraison pour la TVA ? | Règle |
|---|---|---|---|
| Le bien passe à l’assureur dans le cadre du sinistre | L’entreprise assurée | Non, en l’absence de contrepartie distincte | Clauses 1 à 4 |
| L’assureur vend ou cède l’épave à un tiers | L’assureur | Oui, livraison de biens par l’assureur | Clause 5, règles générales de TVA |
La TVA sur la vente de l’épave relève de l’assureur et ne revient pas vers l’ancien propriétaire du bien. Si vous achetez des épaves auprès d’assureurs en tant que négociant ou ferrailleur, vous achetez à l’assureur selon les règles ordinaires. Lorsqu’il s’agit de ferraille métallique et que les deux parties sont immatriculées à la TVA, l’autoliquidation interne décrite dans notre guide de l’autoliquidation, du taux zéro et de l’exonération (en anglais) peut s’appliquer à cette vente.
Les documents que chaque partie conserve
La clause 6 impose la même obligation à l’assuré et à l’assureur : chacun conserve les documents et registres prouvant que le bien a été déclaré en perte totale et que le sinistre a été réglé.
La directive ne dresse pas de liste. Pour l’entreprise assurée, un dossier raisonnable contient :
- la décision écrite de l’assureur déclarant le bien en perte totale ;
- la lettre ou l’accord de règlement du sinistre et la preuve du paiement ;
- l’acte de transfert de propriété à l’assureur ;
- la preuve de radiation ou d’annulation de l’immatriculation, si le bien était immatriculé ;
- les échanges montrant qu’aucune somme n’a été versée pour le bien en dehors de l’indemnité.
Si la FTA demande si la condition de la clause 1 a été respectée, les pièces de règlement sont votre preuve. Conservez ce dossier avec vos autres registres de TVA pendant la durée de conservation habituelle, expliquée dans notre guide des obligations de tenue comptable et de conservation des registres aux Émirats.
Cas pratiques : une voiture de flotte et un équipement
Les deux cas ci-dessous s’appuient uniquement sur le texte de la directive. Ils ne contiennent aucun montant, car le traitement ne dépend pas de la somme.
Une voiture de flotte
Une société de logistique immatriculée à la TVA assure ses voitures de livraison. L’une d’elles est accidentée, et l’assureur la déclare en perte totale parce que la réparation coûterait plus cher que la voiture. L’assureur verse l’indemnité prévue par la police, la société radie la voiture auprès de l’autorité de la circulation et la cède à l’assureur. Elle ne reçoit rien d’autre que l’indemnité.
- La remise de la voiture n’est pas une livraison de biens (clause 1) : la société ne facture pas de TVA et n’émet pas de facture fiscale pour cette remise.
- L’indemnité n’est pas une contrepartie de la voiture (clause 2), pas plus que l’évaluation qu’en fait l’assureur (clause 3).
- La radiation et l’acte de cession signé n’y changent rien (clause 4).
- L’assureur revend ensuite la voiture aux enchères d’épaves. Cette vente est sa propre livraison de biens selon les règles générales (clause 5).
- La société et l’assureur conservent chacun la décision de perte totale et les pièces de règlement (clause 6).
Une machine avec un paiement à part
Une machine d’un fabricant est endommagée dans un incendie. L’expert de l’assureur conclut qu’elle ne peut pas être remise en état en toute sécurité ; l’assureur règle le sinistre dommages en perte totale et prend la propriété de la machine. Il propose aussi une somme supplémentaire pour la machine, convenue séparément et en dehors du sinistre.
Ce paiement supplémentaire est une contrepartie distincte, indépendante de l’indemnité d’assurance : la condition de la clause 1 n’est pas remplie pour cette opération, et la directive n’en fixe pas le traitement. Le fabricant ne doit pas s’appuyer ici sur la clause 1 et doit vérifier sa position avec un conseiller fiscal avant de signer. Si l’assureur avait simplement réglé le sinistre et repris la machine, la remise serait restée hors du champ de la TVA, comme pour la voiture.
La place de la directive dans votre routine TVA
La directive ne modifie ni l’immatriculation ni le dépôt des déclarations. Elle répond à une seule question qui se pose lors d’une perte totale, et pour l’entreprise assurée la réponse est en général qu’il n’y a rien à déclarer pour le transfert. Les règles générales figurent dans notre guide d’immatriculation et de déclaration de TVA aux Émirats, et la déclaration elle-même dans notre guide sur comment déposer une déclaration de TVA aux Émirats (en anglais).
Comment QuickTax vous aide
Nous vérifions les règlements de perte totale au regard de la condition fixée par la FTA, conservons la décision et les pièces de règlement dans votre dossier TVA et veillons à ce que la remise d’un bien détruit reste hors de votre déclaration de TVA.
Découvrez notre service de comptabilité et de fiscalité →
Ce contenu est fourni à titre indicatif et ne constitue pas un conseil fiscal. La FTA Directive No. 6 of 2026 a été émise le 18 novembre 2026 et ne fixe pas de date d’entrée en vigueur propre. Vérifiez toujours les exigences en vigueur sur le site officiel de la FTA.
Ce que cela signifie pour vous
La FTA Directive No. 6 of 2026 règle la question de la TVA en cas de perte totale. Trois points à vérifier quand le cas se présente :
Pas de TVA sur la remise
Quand l’assureur reprend un bien détruit dans le cadre du sinistre, vous ne facturez pas de TVA et n’émettez pas de facture pour ce transfert.
Attention aux paiements à part
La règle ne vaut que si vous ne recevez rien en dehors de l’indemnité. Une somme supplémentaire pour l’épave sort l’opération du champ de la directive.
Gardez le dossier du sinistre
Classez la décision de perte totale, les pièces de règlement et l’acte de transfert avec vos registres de TVA.
Questions fréquentes
Dois-je facturer la TVA quand ma voiture détruite passe à l’assureur ?
Non, tant que vous ne recevez rien pour la voiture en dehors de l’indemnité d’assurance. La FTA Directive No. 6 of 2026 prévoit que lorsqu’un bien assuré est en perte totale et que sa propriété passe à l’assureur dans le cadre du règlement du sinistre, ce transfert n’est pas une livraison de biens pour la TVA.
L’indemnité est-elle traitée comme le prix de vente de ma voiture pour la TVA ?
Non. L’indemnité versée par l’assureur au titre de la police n’est pas une contrepartie du transfert du bien, pas plus que la valeur fixée par l’assureur pour évaluer le sinistre ou calculer l’indemnité. L’indemnité compense votre perte au titre de la police.
La radiation du véhicule change-t-elle le traitement TVA ?
Non. La directive prévoit que les procédures administratives, réglementaires ou juridiques nécessaires au règlement du sinistre ou au transfert de propriété à l’assureur n’affectent pas le traitement, et elle cite la radiation du bien auprès de l’autorité compétente.
L’assureur facture-t-il la TVA quand il revend l’épave ?
La vente ou la cession de l’épave par l’assureur à une autre personne est une livraison de biens effectuée par l’assureur. Son traitement TVA suit les règles générales de la loi sur la TVA et de son règlement d’exécution : c’est l’affaire de l’assureur, pas de l’ancien propriétaire.
Quelles preuves garder au cas où la FTA interroge un transfert pour perte totale ?
L’assuré comme l’assureur doivent conserver les documents et registres prouvant que le bien a été déclaré en perte totale et que le sinistre a été réglé. En pratique : la décision de perte totale, l’accord de règlement avec la preuve du paiement et l’acte de transfert de propriété.