Pénalités de facturation électronique aux EAU : les montants, le plafond de AED 50 000 et comment les éviter
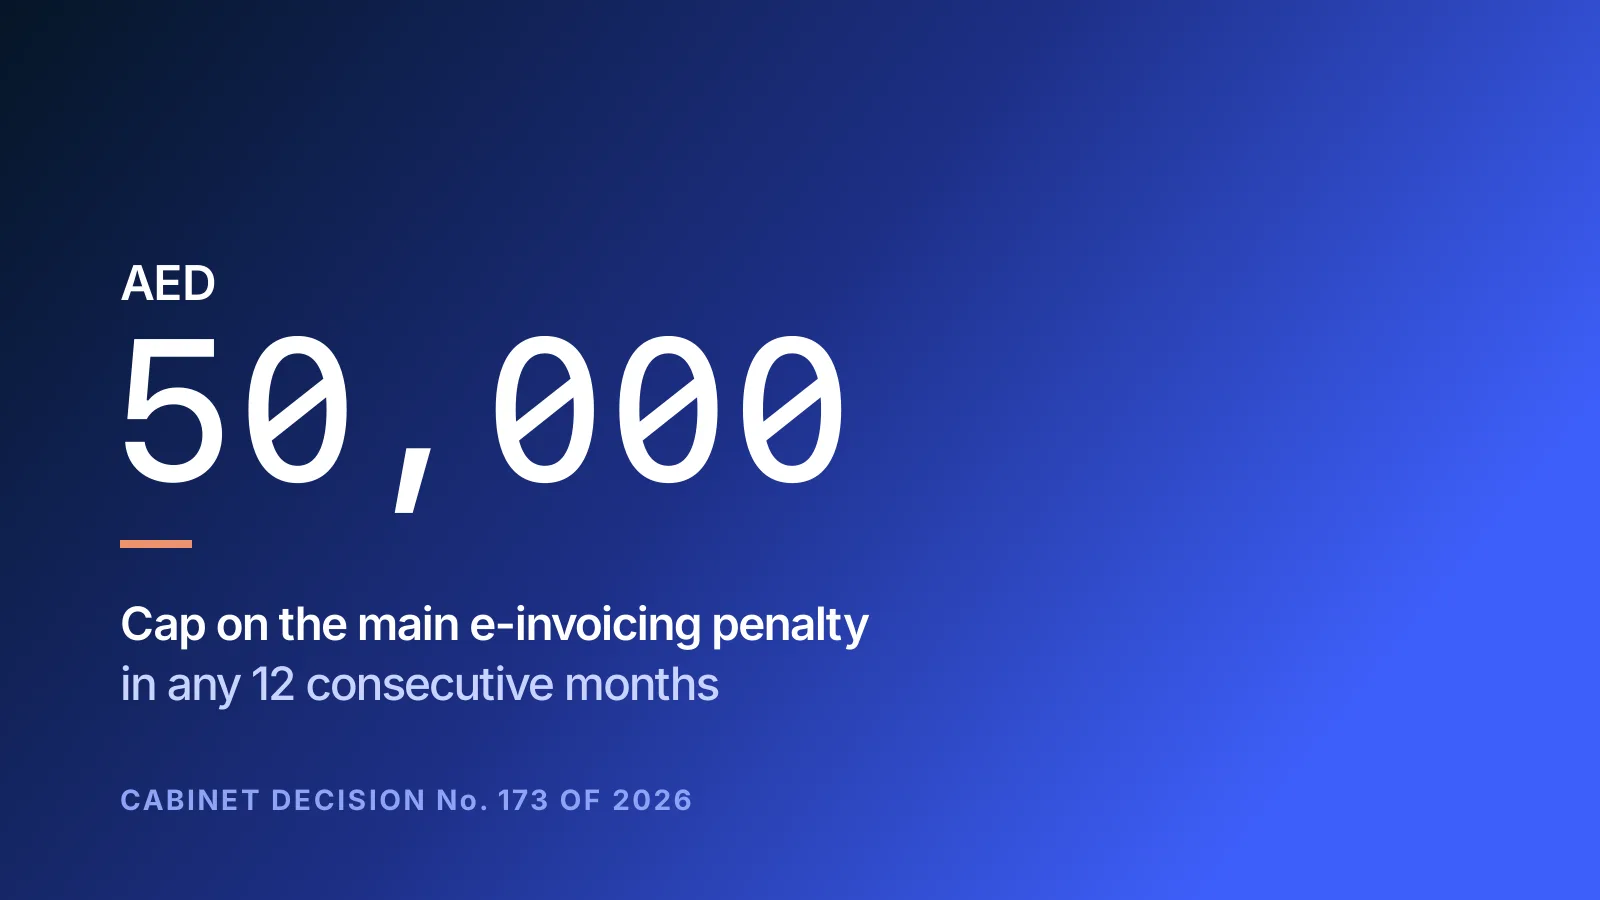
La Cabinet Decision No. 173 of 2026 fixe quatre pénalités pour la facturation électronique. La plus lourde, pour défaut de mise en place du système ou de désignation d’un prestataire, s’élève à AED 5 000 pour la première infraction et AED 5 000 pour chaque mois suivant, dans la limite de AED 50 000 sur toute période de 12 mois consécutifs.
Le ministère des Finances a annoncé la décision le 30 octobre 2026. Elle abroge la Cabinet Decision No. 106 of 2025, qui avait fixé un an plus tôt le premier barème de pénalités pour la facturation électronique, et s’applique à partir du lendemain de sa publication au Journal officiel (article 5). Ce guide passe en revue chaque pénalité du nouveau barème : qui la paie, comment elle se calcule et comment l’éviter.
Qui est concerné
La décision vise deux parties, toutes deux définies à l’article 1.
- L’émetteur est toute personne tenue d’émettre, de transmettre, de partager et d’échanger des factures électroniques et des avoirs électroniques via le système de facturation électronique.
- Le destinataire est toute personne qui doit recevoir les factures électroniques et les avoirs électroniques via le système.
La plupart des entreprises cumulent les deux rôles : elles facturent leurs clients et reçoivent les factures de leurs fournisseurs. Le système couvre les opérations B2B et B2G, et chaque partie à une opération a besoin de son propre prestataire accrédité (ASP).
Les entreprises qui adoptent la facturation électronique à titre volontaire ne sont pas concernées. L’article 2(2) exclut toute personne qui émet, transmet, partage, échange ou déclare des factures électroniques et des avoirs électroniques sur une base volontaire. Depuis le 1er juillet 2026, toute entreprise peut se raccorder en avance, sans risque de pénalité tant que sa propre phase n’est pas devenue obligatoire.
Défaut de mise en place du système
Le point 1 du tableau annexé à la décision couvre deux infractions :
- L’émetteur ou le destinataire ne met pas en place le système de facturation électronique conformément à la Ministerial Decision No. 244 of 2025, y compris en ne désignant pas d’ASP.
- Un destinataire qui a mis en place le système cesse ensuite de respecter ses obligations de destinataire au titre de la Ministerial Decision No. 243 of 2025.
La pénalité est la même dans les deux cas : AED 5 000 pour la première infraction, puis AED 5 000 pour chaque mois ou fraction de mois pendant lequel la non-conformité se poursuit. Le total ne peut dépasser AED 50 000 sur toute période de 12 mois consécutifs.
| Mois de non-conformité après la première infraction | Pénalité totale |
|---|---|
| 0 (première infraction seulement) | AED 5 000 |
| 3 | AED 20 000 |
| 6 | AED 35 000 |
| 9 ou plus, sur 12 mois | AED 50 000 (plafond) |
Une fraction de mois compte pour un mois entier. Une entreprise dont l’échéance ASP est tombée le 30 octobre 2026 et qui désigne un prestataire à la mi-décembre cumule deux mois de non-conformité en plus de la première infraction.
Sous la Cabinet Decision No. 106 of 2025, cette pénalité était de AED 5 000 par mois, sans plafond, et ne visait que les émetteurs. La nouvelle décision ajoute le plafond et étend la pénalité aux destinataires.
Factures et avoirs non émis
Les points 2 et 3 du tableau portent sur les documents que l’émetteur n’émet pas et ne transmet pas au destinataire via le système :
- factures électroniques : AED 100 par facture électronique, dans la limite de AED 5 000 par mois civil ;
- avoirs électroniques : AED 100 par avoir électronique, dans la limite de AED 5 000 par mois civil.
Les deux plafonds sont distincts. Une entreprise qui omet 70 factures électroniques dans un mois paie AED 5 000 et non AED 7 000. Si elle omet aussi 10 avoirs ce mois-là, ils ajoutent AED 1 000.
Une facture électronique ou un avoir électronique doit passer par le système dans les 14 jours suivant l’opération (la date de livraison ou la date de paiement, la plus proche des deux), et une entreprise assujettie à la TVA doit aussi respecter le délai prévu par la loi sur la TVA. Un avoir est requis lorsqu’une opération est annulée, que le prix convenu baisse, qu’un paiement est remboursé en tout ou en partie, ou qu’une facture contenait une erreur administrative ou de calcul.
Données non mises à jour auprès de votre ASP
Lorsque les données de votre entreprise enregistrées auprès de l’Autorité fédérale des impôts (FTA) changent, par exemple son nom commercial ou son adresse, vous devez en informer votre ASP par écrit dans les 5 jours ouvrables suivant la confirmation du changement par la FTA. Le point 4 du tableau fixe la pénalité en cas de retard : AED 250 par jour de retard ou fraction de jour, dans la limite de AED 5 000 par mois civil. Elle vise aussi bien les émetteurs que les destinataires.
L’ancienne décision prévoyait AED 1 000 par jour pour le même manquement, sans limite mensuelle. Un retard de 30 jours dans un même mois coûte désormais AED 5 000 au plus.
Une infraction, une pénalité
L’article 3(2) empêche le double comptage. Si une même personne agit comme émetteur, destinataire ou les deux pour une même infraction, une seule pénalité administrative est imposée pour cette infraction. Une entreprise qui n’a mis en place la facturation électronique ni comme émetteur ni comme destinataire paie une seule pénalité au titre du point 1.
Ce qui change par rapport à la Cabinet Decision 106/2025
| Infraction | Cabinet Decision 106/2025 | Cabinet Decision 173/2026 |
|---|---|---|
| Système non mis en place, ASP non désigné | AED 5 000 par mois, sans plafond, émetteur seulement | AED 5 000 pour la première infraction + AED 5 000 par mois, plafond de AED 50 000 sur 12 mois, émetteur et destinataire |
| Le destinataire cesse de respecter ses obligations | Non couvert | Même barème et même plafond |
| Facture électronique non émise et non transmise | AED 100 chacune, jusqu’à AED 5 000 par mois | Inchangé |
| Avoir électronique non émis et non transmis | AED 100 chacun, jusqu’à AED 5 000 par mois | Inchangé |
| ASP non informé d’un changement de données | AED 1 000 par jour | AED 250 par jour, jusqu’à AED 5 000 par mois |
| FTA non informée d’une panne du système | AED 1 000 par jour | Supprimée |
Le ministère des Finances a confirmé dans son annonce la suppression de la pénalité pour défaut de notification d’une panne du système à l’Autorité. L’obligation demeure : émetteurs et destinataires informent toujours la FTA d’une panne du système de facturation électronique dans les 2 jours ouvrables. Le non-respect de ce délai n’a simplement plus de pénalité propre dans le nouveau barème.
Quand les pénalités s’appliquent
Pour chaque entreprise, les pénalités commencent à la date où sa phase devient obligatoire. La Ministerial Decision No. 244 of 2025, telle que modifiée, fixe les phases, et les lignes directrices du ministère des Finances sur la facturation électronique (version 2.0, 26 octobre 2026) les reprennent :
| Qui | Désigner un ASP avant le | Facturation électronique à partir du |
|---|---|---|
| Chiffre d’affaires annuel de AED 50 millions ou plus | 30 octobre 2026 | 1er janvier 2027 |
| Chiffre d’affaires annuel inférieur à AED 50 millions | 31 mars 2027 | 1er juillet 2027 |
| Entités publiques | 31 mars 2027 | 1er octobre 2027 |
Le chiffre d’affaires se mesure sur les états financiers du dernier exercice. Une entreprise à AED 50 millions ou plus qui n’a pas désigné d’ASP est déjà en retard : sa première infraction au titre du point 1 est née après le 30 octobre 2026, et chaque mois suivant ajoute AED 5 000 jusqu’au plafond.
Comment éviter les pénalités
- Repérez votre phase dans le tableau ci-dessus et inscrivez les deux dates dans votre calendrier de conformité.
- Désignez un ASP accrédité avant votre échéance. Le ministère des Finances publie la liste des prestataires accrédités. Consultez notre guide pour choisir un ASP.
- Vérifiez que vous pouvez recevoir des factures électroniques, pas seulement en envoyer : le point 1 vise aussi les destinataires.
- Vérifiez que vos factures peuvent être produites au format PINT AE que votre ASP transmettra. Notre article sur PINT AE et Peppol détaille ce qu’exige ce format.
- Mettez en place une routine pour les avoirs, afin que chaque annulation, changement de prix ou remboursement donne lieu à un avoir électronique dans le délai.
- Lorsque votre nom commercial, votre adresse ou d’autres données d’enregistrement auprès de la FTA changent, informez votre ASP dans les 5 jours ouvrables suivant la confirmation de la FTA.
- Gardez une procédure écrite pour les pannes du système, y compris la notification à la FTA sous 2 jours ouvrables, même si son non-respect n’a plus de pénalité propre.
La check-list de préparation à la facturation électronique transforme ces étapes en plan de préparation complet. Pour les dates et le déploiement d’ensemble, voir le guide de la facturation électronique pour les PME. Les pénalités liées à la TVA et aux procédures fiscales relèvent d’un régime distinct : voir le nouveau régime de pénalités fiscales de la Cabinet Decision 129 et les pénalités et échéances de TVA.
Ce que cela signifie pour vous
La Cabinet Decision 173 of 2026 rend les pénalités de facturation électronique plus faibles et plus prévisibles, sans changer les échéances. Trois points à traiter :
Connaître sa phase et ses deux dates
Les entreprises à AED 50 millions ou plus devaient désigner un ASP avant le 30 octobre 2026 ; les autres ont jusqu’au 31 mars 2027. Chaque mois de retard au titre du point 1 ajoute AED 5 000 jusqu’au plafond de AED 50 000.
Couvrir les deux côtés du réseau
La pénalité pour défaut de mise en place vise désormais aussi les destinataires. Il faut pouvoir recevoir des factures électroniques via son ASP, pas seulement en envoyer.
Mettre les petites obligations en routine
Les factures et avoirs non émis se comptent par document, les données ASP par jour. Une routine pour les avoirs et une règle des 5 jours ouvrables pour les changements d’enregistrement ramènent les deux à zéro.
Questions fréquentes
Quelle est la pénalité maximale de facturation électronique sur un an ?
Pour défaut de mise en place du système ou de désignation d’un ASP, AED 50 000 sur toute période de 12 mois consécutifs : AED 5 000 pour la première infraction et AED 5 000 pour chaque mois suivant jusqu’au plafond (Cabinet Decision 173 of 2026, tableau annexé, point 1).
Combien coûte une facture électronique non émise ?
AED 100 par facture électronique non émise et non transmise via le système, dans la limite de AED 5 000 par mois civil. Les avoirs électroniques ont le même montant et un plafond mensuel distinct de AED 5 000 (points 2 et 3).
Quelle pénalité si je n’informe pas mon ASP d’un changement de données ?
AED 250 par jour de retard ou fraction de jour, dans la limite de AED 5 000 par mois civil (point 4). La notification est due dans les 5 jours ouvrables suivant la confirmation du changement par la FTA.
Puis-je être pénalisé deux fois comme émetteur et destinataire ?
Non. Si une même personne agit comme émetteur, destinataire ou les deux pour une même infraction, une seule pénalité administrative est imposée (article 3(2)).
Les entreprises qui adoptent la facturation électronique volontairement paient-elles des pénalités ?
Non. L’article 2(2) exclut toute personne qui émet, transmet, partage, échange ou déclare des factures et avoirs électroniques à titre volontaire : une entreprise qui se raccorde avant que sa phase ne devienne obligatoire ne court aucun risque de pénalité.